Resumen jurídico-doctrinal de la reciente sentencia del TJUE sobre la comisión de apertura en préstamos hipotecarios (asunto C-699/23)
Publicado el
La comisión de apertura en contratos de préstamo, especialmente hipotecarios, ha generado una dilatada controversia jurisprudencial en España, en relación con su eventual carácter abusivo al amparo de la Directiva 93/13/CEE. En este contexto, el Juzgado de Primera Instancia n.º 8 de Donostia – San Sebastián planteó una cuestión prejudicial ante el Tribunal de Justicia de la Unión Europea (TJUE), dando lugar a una relevante sentencia que matiza el control de abusividad de dicha cláusula.
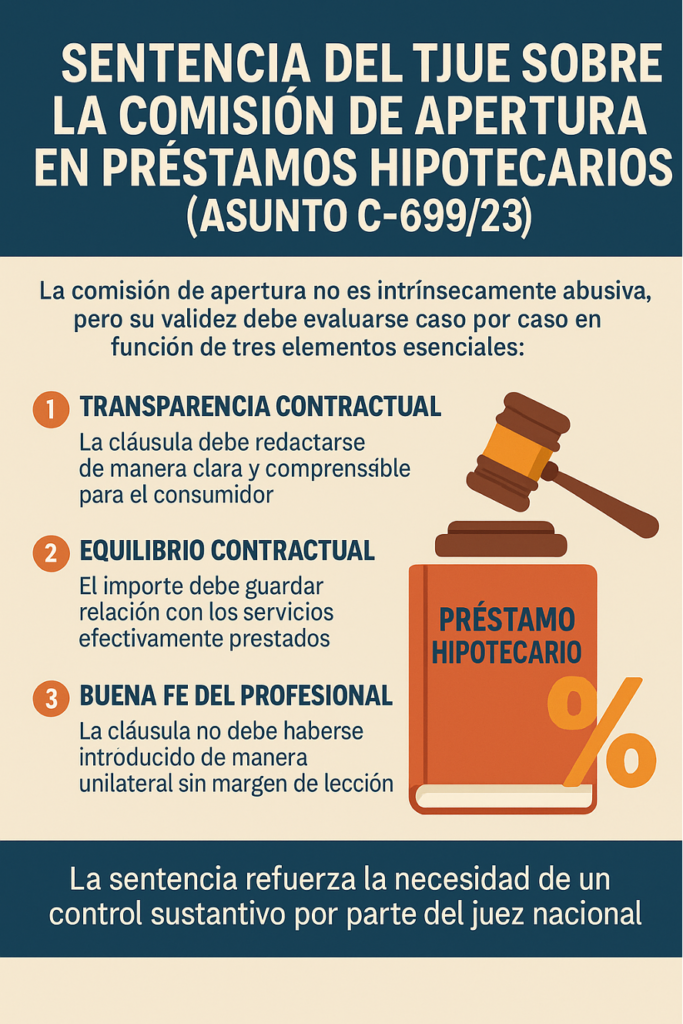
El TJUE concluye que la comisión de apertura no es intrínsecamente abusiva, pero su validez debe evaluarse caso por caso en función de tres elementos esenciales:
1. Transparencia contractual: La cláusula debe estar redactada de forma clara, comprensible y permitir al consumidor medio conocer los servicios cubiertos y el coste que implican. No se exige un desglose minucioso, pero sí un mínimo de inteligibilidad y accesibilidad económica y gramatical.
2. Equilibrio contractual: El importe cobrado debe guardar relación con servicios efectivamente prestados y no ser desproporcionado respecto al mercado, según datos como los del Banco de España. El juez debe valorar si existe un verdadero desequilibrio en perjuicio del consumidor.
3. Buena fe del profesional: Si la cláusula no habría sido aceptada en una negociación individual y se introdujo de forma unilateral sin margen de elección, podría entenderse que el prestamista actuó con abuso de posición dominante.
La sentencia refuerza la necesidad de un control sustantivo por parte del juez nacional, sin caer en automatismos ni en una liberalidad contractual irrestricta. Además, aclara que no es aplicable la Directiva 2014/17/UE a contratos anteriores a marzo de 2016.
Desde la óptica del Derecho español, esta resolución modula la interpretación de la STS 816/2023, obligando a los tribunales a fundamentar mejor la validez o nulidad de estas cláusulas. Las entidades no están obligadas a desglosar exhaustivamente los costes, pero deben evitar causar un desequilibrio o inducir a error al consumidor.
En definitiva, el TJUE establece una doctrina intermedia que ni presume la nulidad automática de la comisión de apertura ni exime a los jueces de su examen individualizado, promoviendo un equilibrio razonable entre la protección del consumidor y la operativa bancaria. Se espera que esta jurisprudencia contribuya a clarificar futuros litigios, especialmente en los supuestos donde las comisiones superan porcentajes que podrían calificarse como desproporcionados.