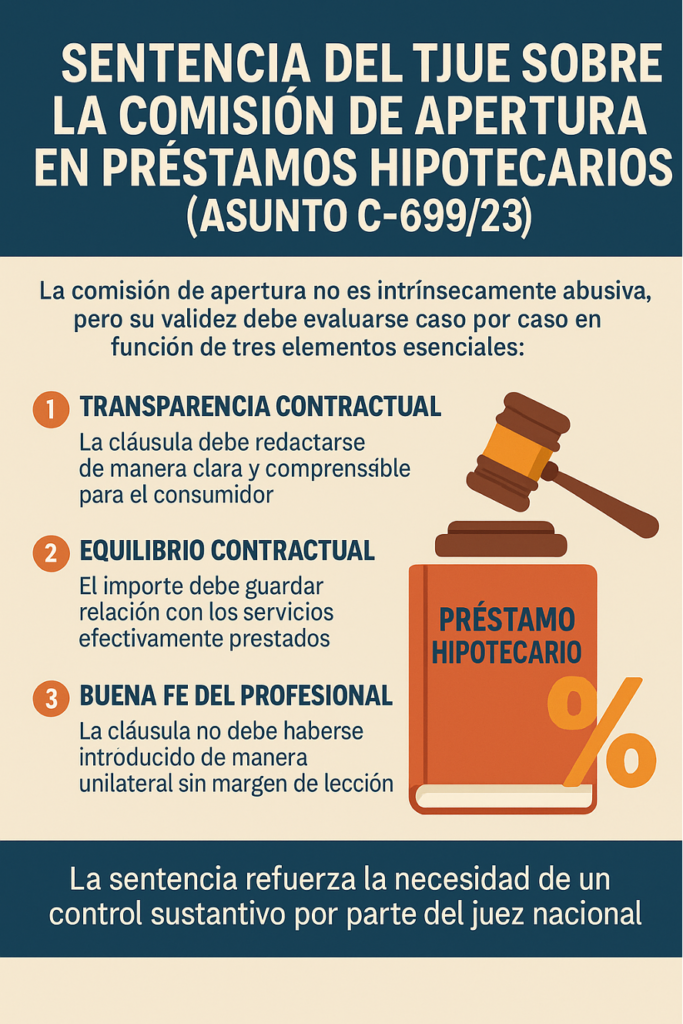
Resum jurídic-doctrinal de la recent sentència del TJUE sobre la comissió d’obertura en préstecs hipotecaris (assumpte C-699/23)
Publicat el
La comissió d’obertura en contractes de préstec, especialment hipotecaris, ha estat objecte de controvèrsia jurisprudencial a Espanya, en relació amb el seu possible caràcter abusiu segons la Directiva 93/13/CEE. En aquest context, el jutjat de primera instància núm. 8 de Sant Sebastià va plantejar una qüestió prejudicial davant el Tribunal de Justícia de la Unió Europea (TJUE), que ha donat lloc a una sentència rellevant que matisa els criteris de control d’abusivitat d’aquesta clàusula.
Conclusió del TJUE
El TJUE determina que la comissió d’obertura no és abusiva per se, però que la seva validesa s’ha d’avaluar cas per cas, a partir de tres elements essencials:
- Transparència contractual
La clàusula ha d’estar redactada de manera clara i comprensible, permetent al consumidor mitjà entendre quins serveis es cobreixen i quin cost impliquen. No cal un desglossament detallat, però sí un mínim d’intel·ligibilitat i claredat econòmica i gramatical. - Equilibri contractual
L’import cobrat ha d’estar relacionat amb serveis efectivament prestats i no ha de ser desproporcionat respecte al que és habitual al mercat, segons dades com les del Banc d’Espanya. El jutge ha de valorar si hi ha un desequilibri real en perjudici del consumidor. - Bona fe del professional
Si la clàusula no hauria estat acceptada en una negociació individual i s’ha inclòs unilateralment sense marge de decisió per part del consumidor, podria considerar-se que el prestador ha actuat amb abús de posició dominant.
Implicacions per al dret espanyol
Aquesta sentència reforça la necessitat d’un control substantiu per part del jutge nacional, evitant automatismes i la liberalitat contractual indiscriminada. A més, s’aclareix que la Directiva 2014/17/UE no és aplicable als contractes signats abans de març de 2016.
La resolució modula la interpretació de la STS 816/2023, exigint als tribunals una major fonamentació sobre la validesa o nul·litat d’aquestes clàusules. Les entitats no estan obligades a detallar exhaustivament els costos, però han d’evitar causar desequilibris o induir a error el consumidor.
Conclusió
El TJUE estableix una doctrina intermèdia:
- No es presumeix la nul·litat automàtica de la comissió d’obertura.
- Els jutges han d’examinar cada cas de forma individualitzada.
Aquesta doctrina busca un equilibri raonable entre la protecció del consumidor i la pràctica bancària i es preveu que contribueixi a clarificar futurs litigis, especialment quan les comissions superin percentatges que puguin ser considerats desproporcionats.